Crosia, i contributi al sindaco non sono dovuti dal Comune
Crosia, i contributi al sindaco non sono dovuti dal Comune
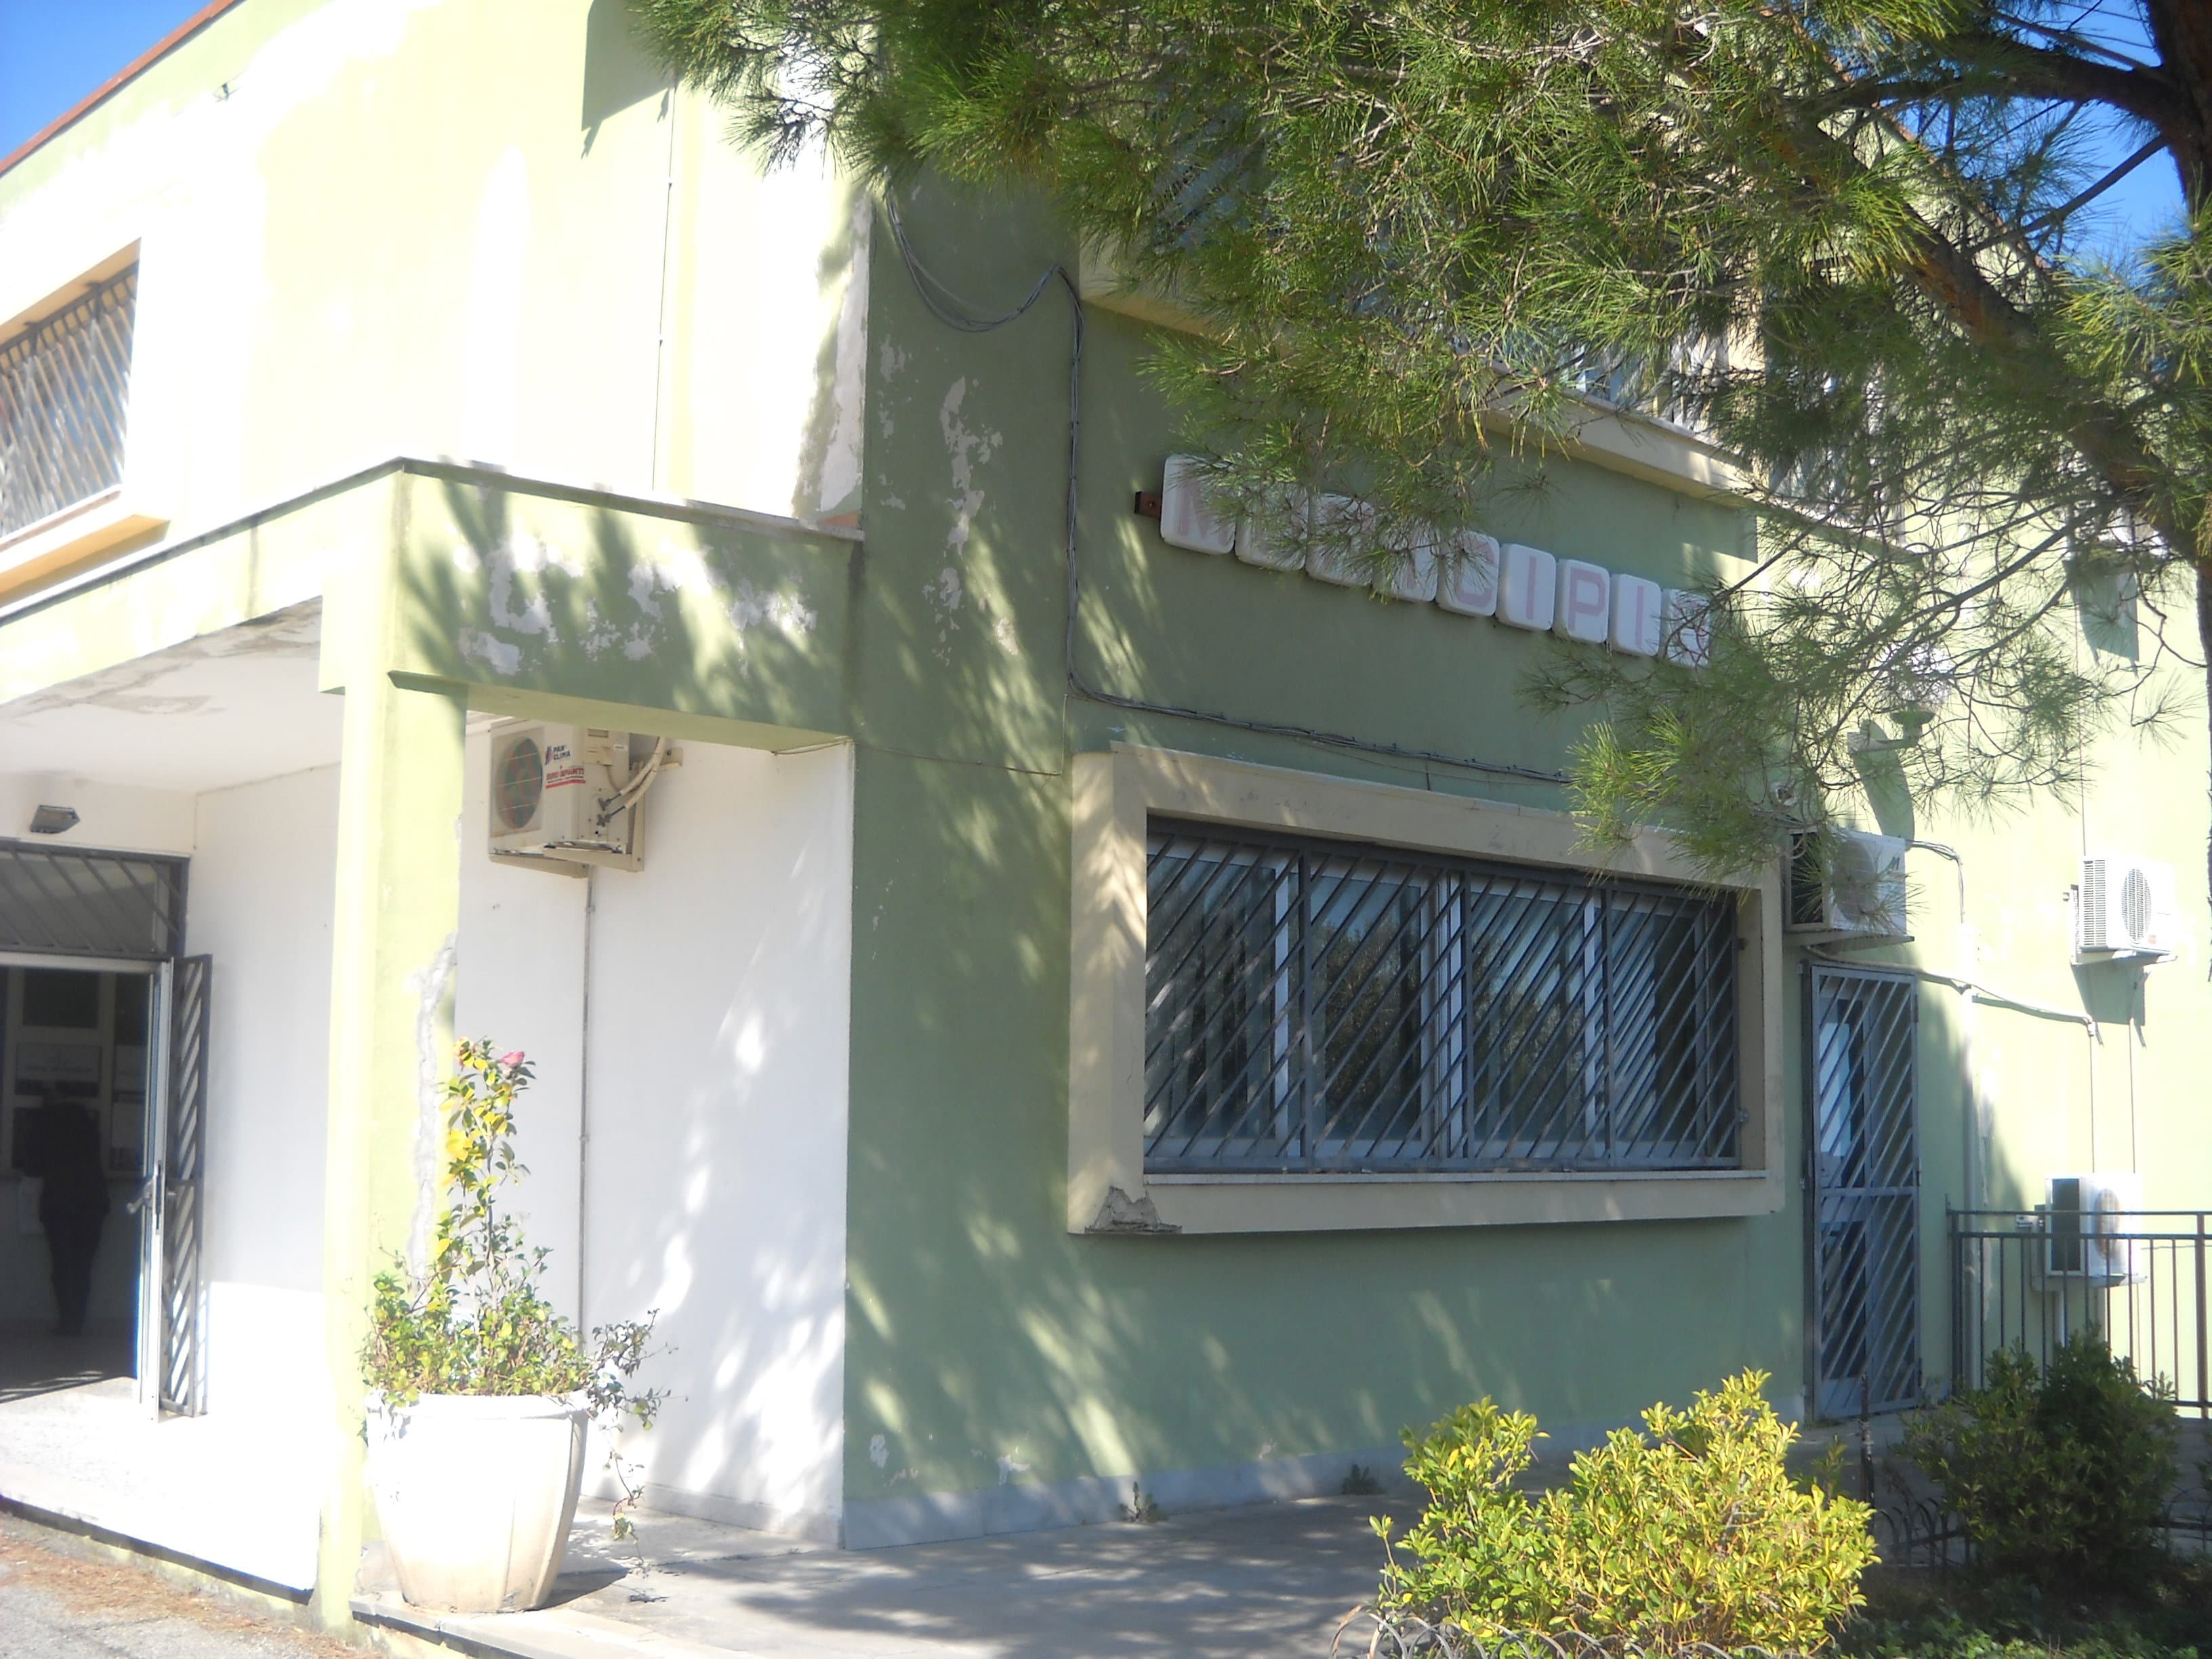
CROSIA Duro intervento del consigliere Santo Seminario, che sulla questione ha già interessato, tra gli altri, la Procura della Corte dei Conti e la Prefettura di Cosenza. Nocciolo della questione i contributi previdenziali in favore del sindaco di Crosia.
Di seguito le dichiarazioni di Santo Seminario:
Il sindaco pro-tempore del comune di Crosia, di professione avvocato già iscritto al foro di Castrovillari (Cosenza), ha fatto richiesta al responsabile dell’area affinché gli venissero pagati gli oneri previdenziali a favore della Cassa Nazionale di Previdenza ed Assistenza Forense. Lo stesso giorno, il responsabile dell’Area Finanziaria ha provveduto con propria determina dirigenziale, la n. 25/2016, a liquidare quanto richiestogli dal Sindaco. Nella determina di liquidazione adottata dal responsabile del settore finanziario, non è riportato né fatto cenno alcuno se il sindaco pro-tempore di Crosia ha presentato al protocollo del comune la rinuncia all’esercizio della libera professione per il tempo del mandato amministrativo, né riferisce se lo stesso sindaco ha notificato agli organismi forensi la “rinuncia allo svolgimento dell’attività libero professionale”, comunicazione resa obbligatoria dall’art. 86, comma 2, Testo Unico Enti Locali.
CROSIA, LA POSIZIONE DI SEMINARIO
Pur ammettendo per ipotesi che esistevano le condizioni (ma non esistono) per effettuare le liquidazioni degli oneri previdenziali, sia per l’anno 2015 e sia per l’anno 2016, il Responsabile del Settore Finanziario, prima di liquidare, doveva accertare e verificare se fosse stata fatta la dichiarazione di rinuncia allo svolgimento della libera professione , riportando nel corpo della determina adottata il protocollo di arrivo all’ordine di appartenenza e riportando altresì gli estremi con i quali il sindaco ha notificato al suo Ente previdenziale di competenza di rinunciare alla professione forense.
In mancanza di tale comunicazione il Comune non poteva e non può liquidare nessuna somma a favore della Cassa Nazionale Previdenza ed Assistenza Forense per conto del sindaco pro-tempore, perché stando così le cose i versamenti dei contributi previdenziali non sono dovuti.
Così si esprimono alcune recenti pronunce di diverse sezioni regionali di controllo che ritengono illegittimi i versamenti dei contributi previdenziali da parte dell’Ente di appartenenza per gli amministratori lavoratori autonomi che omettono di dichiarare la sospensione dell’attività e di notificare la medesima dichiarazione all’Ente previdenziale.
Vedesi: a) Delibera n. 3 del 15.01.2014 della Corte dei Conti Basilicata; b) Delibera n. 16 del 05.03.2014 della Corte dei Conti Liguria; c) Delibera n. 95 del 05.03.2014 della Corte dei Conti Lombardia.
In ogni caso, pur nell’eventuale presenza di comunicazione, l’amministrazione comunale non deve versare l’intero importo per contributi previdenziali ma una cifra forfettaria annuale, i cui criteri per la determinazione dell’importo forfettario, in coerenza con quanto previsto per i lavoratori dipendenti, sono stabiliti dal decreto del Ministro degli Interni, del lavoro e della programmazione economica, i quali si rifanno all’art. 81 TUEL, comma 1 e 2.
A conferma di quanto sopra esposto si esprime anche la deliberazione n. 348/2014/PAR della Corte dei Conti del Veneto la quale conclude che il lavoratore autonomo “ha l’onere di comprovare la rinuncia alla libera professione rilasciando all’Ente locale l’attestazione nella quale dichiara la sospensione dall’attività in costanza di espletamento del mandato amministrativo, nonché notificando la medesima dichiarazione all’ente previdenziale” (cfr. Sezione regionale di controllo per la Lombardia deliberazione n. 95 del 5 marzo 2014.
Lo stesso Ministero dell’Interno, che originariamente affermava il pagamento degli oneri previdenziali a prescindere dalla rinuncia o sospensione dell’attività (decreto ministeriale dell’interno 25 maggio 2001 e dalla circolare Inps n. 205/2001), con proprio parere del 4 agosto 2014 (class. N. 15900/TU/00/86) ha confermato la tesi delle Corti dei Conti sopra citate circa il versamento degli oneri previdenziali, e con tale parere assimila l’aspettativa senza assegni per lavoratori dipendenti solo nell’ipotesi della rinuncia allo svolgimento dell’attività liberoprofessionale per i lavoratori autonomi.
CROSIA, INTERESSATA ANCHE LA MAGISTRATURA CONTABILE
Per quanto sopra esposto, il consigliere di minoranza del consiglio comunale di Crosia, ha chiamato in causa il funzionario dell’Area Finanziaria per il suo ruolo e responsabilità affinchè chiarisca se la rinuncia è stata notificata o meno; il Segretario comunale, per il ruolo che la legge gli affida come responsabile dell’anticorruzione e dell’applicazione della trasparenza e legittimità degli atti, affinché eserciti il controllo degli atti già adottati e che adotterà il responsabile dell’area finanziaria.
Di tanto il consigliere Seminario ha altresì coinvolto la Procura della Corte dei Conti di Catanzaro, l’ Autorità Nazionale Anticorruzione (ANAC), il Prefetto di Cosenza e lo stesso Sindaco del comune di Crosia.
(fonte: comunicato stampa)
Eco dello Jonio
Ecodellojonio.it è un giornale on-line calabrese con sede a Corigliano-Rossano (Cs) appartenente al Gruppo editoriale Jonico e diretto da Marco Lefosse. La testata trova la sua genesi nel 2014 e nasce come settimanale free press. Negli anni a seguire muta spirito e carattere. L’Eco diventa più dinamico, si attesta come web journal, rimanendo ad oggi il punto di riferimento per le notizie della Sibaritide-Pollino.
23/10/2016